
【2026年・2027年改正】医療費の自己負担はどう変わる?家計を守る「高額療養費制度」の変更点と賢い備え方
社会保障制度っていつの間にか徐々に変更になっていっていますよね…
実は、令和8年(2026年)8月から、私たちが病院で払う医療費の上限を決める「高額療養費制度」が段階的に見直されます。
結論から言うと、今回の改正は「単発の入院・治療では負担増になる方が多い一方、長期の治療では上限が新設される」という、一長一短の内容です。
「うちの家計には結局どう影響するの?」「どう備えればいい?」と不安な方に向けて、共働き子育て世帯の視点で、分かりやすく客観的に解説します。
そもそも「高額療養費制度」とは?
まずは、現在の基本ルールを確認しておきましょう。
高額療養費制度とは、「1ヶ月(1日から末日まで)にかかった医療費の自己負担が一定の金額を超えた場合、超えた分が戻ってくる(または窓口払いを防げる)」仕組みです。
病気やケガで突然大きな出費があっても、家計が破綻しないように守ってくれる「セーフティネット」の役割を果たしています。
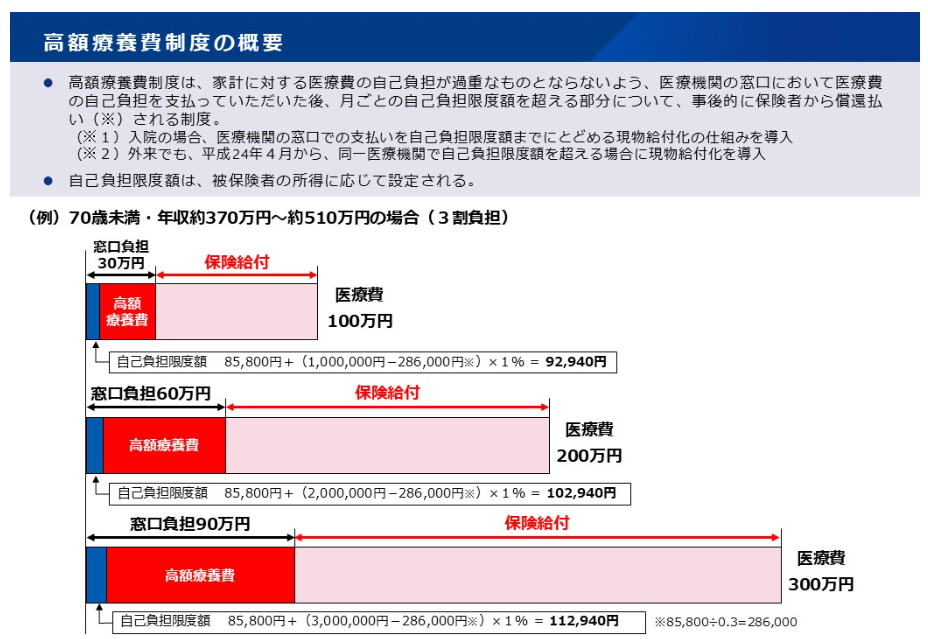
図の赤い部分が高額療養費制度で負担しなくて良くなる部分です。医療費が300万かかっても自己負担が112,940円で済むなんて、とても助かる仕組みですよね。
この頼れる制度が、2026年8月と2027年8月の2段階で変わることになりました。
2026年8月改正の3大ポイント
今回の改正で、共働き世帯の家計に直結する変更点は以下の3つです。
① 月ごとの自己負担上限が多くの方で「引き上げ」に(負担増)
制度の持続性を保つため、月ごとの上限額が引き上げられます。
たとえば、標準的な共働き世帯(年収約370万〜770万円)の場合:
- 改正前: 約80,100円 + 医療費に応じた加算分(1%)
- 改正後(2026年8月〜): 約85,800円 + 医療費に応じた加算分(1%)
月あたり約5,700円の上限引き上げとなります。数日間の入院や単発の手術などの場合、従来よりも自己負担額が増えることになります。
ただ、収入が上がるにつれ自己負担額の引き上げ率は高くなっていっています。
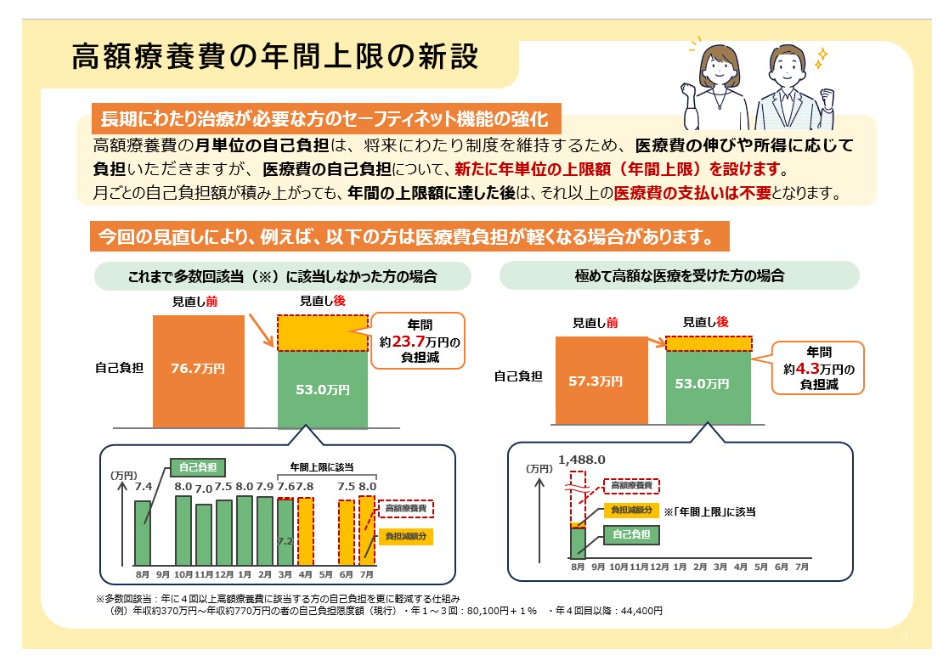
② 【新設】「年間上限(53万円)」ができる(長期治療の負担軽減)
一方で、今回新しく追加されるのが「年間上限ルール」です。
これまでは「月単位」でしか上限が計算されなかったため、月上限には達しないものの、数ヶ月〜1年にわたって通院治療が続くと、じわじわと家計が圧迫される問題がありました。
改正後は、1年間のトータル負担が53万円(※標準世帯の場合)を超えた分は支払わなくてOKとなります。がん治療などの長期療養においては、家計のパンクを防ぐ安心材料となります。
③ 多数回該当(リピーター割引)はそのまま据え置き
過去12ヶ月以内に3回以上上限に達した場合、4回目から上限額が下がる「多数回該当」の仕組みは、44,400円のまま維持されます。
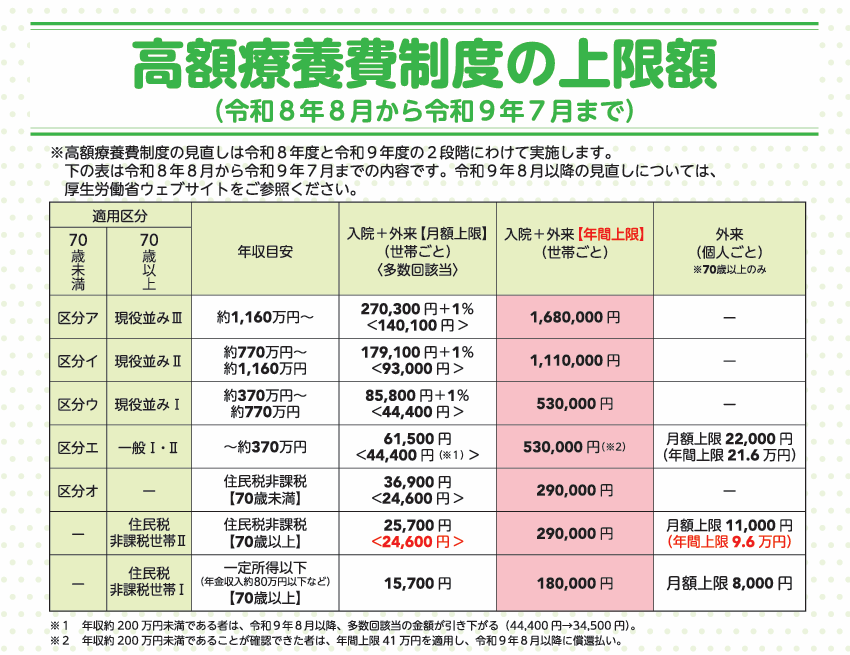
2027年8月からは「所得区分」が13段階に細分化
さらにその翌年、2027年(令和9年)8月からは、所得に応じた区分が現在の5段階から13段階へ細かく分けられます。
- 高所得世帯: 上限額が引き上げられ、負担が増える可能性があります(年収1,650万円以上の上限は最大34.2万円へ)。
- 年収200万円未満の世帯: 多数回該当の金額が44,400円から34,500円へ引き下げられるなど、軽減措置が取られます。
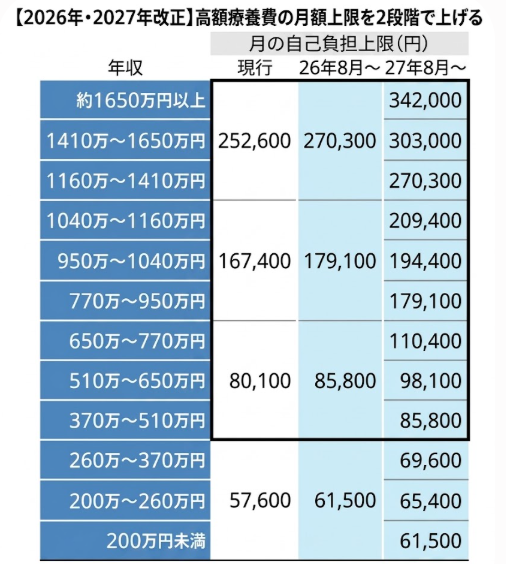
※表示の年収は目安です。太線で囲んだ区分は「表中の額+医療費に応じた1%分」が上限となります。住民税非課税世帯の上限額は別途設定されています。
中間層〜高所得層の共働き世帯にとっては、「世帯年収」によって負担感が大きく変わる点に注意が必要です。
共働き世帯によくある「医療費の失敗例」
ここで、忙しい共働き世帯が陥りがちな失敗パターンをご紹介します。
【よくある失敗例】 「高額療養費制度があるから医療保険は解約した」または「不安だからと月数万円の民間保険に入りっぱなしにしている」
どちらか極端な選択をしてしまうケースです。
制度の改正により、自己負担上限が上がると「貯蓄だけでカバーできる範囲」が変わります。 一方で、高額療養費制度は「入院中の食事代」や「差額ベッド代」「先進医療費」には適用されません。
もし、医療保険を解約し貯蓄で医療費に備えようと思うのであればこんな風に考えてみるのはいかがでしょう。
我が家の1カ月の医療費負担は「85,800円 + 1%分」一年間にかかる医療費の上限は53万円2年間治療費がかなりかかる状況だと106万円の負担の可能性があるなぁ。
それに個室代や食事代、その他の費用を考えて、仮に2年の医療費+αを200万程度と仮定すると…それが今の貯蓄から無くなると考えたときに今後のライフプランは崩れないだろうか?
確率は低くても先進医療を受ける選択肢があったら…?
その不足分に医療保険でどの程度対応できるんだろう?
そんな問いかけをしてみて家計と向き合い判断してみてください。
制度の詳細を知らずに「公的保障だけで大丈夫」と思い込んでいたり、逆に内容を理解せずに高額な民間保険に入り続けて家計を圧迫していたりするのは、どちらももったいない状態です。
【具体例】小学生の子どもがいる「Aさん夫婦」の場合ストーリー
実際にどう影響するのか、具体的なご家庭を例に見てみましょう。
- 夫・Aさん(38歳): 会社員(年収450万円)
- 妻・Bさん(36歳): パート・時短勤務(年収200万円)
- 子ども: 小学校2年生(8歳)
世帯年収は約650万円。今回の上限引き上げ(85,800円+α)が適用されるご家庭です。
ある日、Bさんが病気で1ヶ月入院・手術をすることになりました。医療費総額が100万円かかった場合の自己負担額を比べてみます。
- 改正前: 約87,430円 + 個室代・食事代・雑費
- 改正後: 約92,940円 + 個室代・食事代・雑費(約5,500円の増加)
「約5,500円の違いなら大丈夫かも」と感じるかもしれません。
しかし、Bさんが入院している間、外食や惣菜が増えたり、仕事を休んだ分のパート収入が減ったりと、「医療費以外の出費・収入減」が重なります。
公的制度の上限変更だけでなく、「働けない期間の家計全体への影響」まで考えておくことが大切です。
わたしの正直な意見
わたしの正直な意見を書かせていただくと、医療費負担の増加に医療保険で備えるのではなく貯蓄で備えるの選択肢はアリだと思います。(あくまで医療費)
ただし、がん治療に関しては
①治療期間が長期に及ぶ可能性が高いこと。②働けなくなるもしくは働き方を変えなければならない③先進医療や自由診療といった健康保険制度の枠を超えた治療を受ける確率がほかの病気に比べれば高いこと。
この3つの理由からがんを患った際の金銭的なカバーにがん保険という形で備えるのは有効だと考えています。
高額療養費制度の改正により、自己負担の上限は上がりますが、年間上限が新設されるなど仕組み自体が変わっていきます。
大切なのは、制度を怖がることではなく、「公的制度でカバーできる額」と「自分たちで備える額(貯蓄・民間保険)」のバランスを把握することです。
しかし、世帯年収や子どもの年齢、加入している健康保険組合によって、最適な備え方は一家庭ごとに全く異なります。
- 「我が家の場合、具体的にいくら手元に残しておけば安心?」
- 「今の医療保険、内容が見合っているか一度プロに見てもらいたい」
- 「教育費も貯めたいけれど、医療費の備えとどう優先順位をつければいい?」
忙しい毎日だからこそ、一人で悩まずにお金のプロ(ファイナンシャルプランナー)に相談してみませんか?
あなたの家庭の状況を丁寧に伺い、無理のない家計管理と最適な「守り方」をアドバイスいたします。
まずはお気軽にご相談くださいね。